


Adyen Payments
0.00.00 Avaliações
Especificações do app
- Versão
- 1.6.0
- Atualizado em
- Licença
- Free
- Downloads
- 10.000+
- Desenvolvedor
- Adyen N.V.
- Categorias
- Finanças
- Plataforma
- Android
Capturas de tela
 Análise de AppCompare
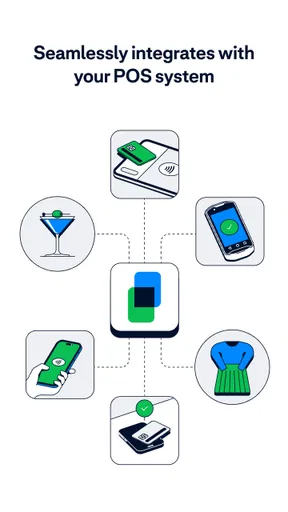
Para quem vende presencialmente e já trabalha com um sistema de ponto de venda compatível, Adyen Payments tem uma proposta bem definida: transformar um dispositivo compatível em uma forma de aceitar pagamentos por aproximação. Eu gosto dessa abordagem porque ela concentra a experiência em uma tarefa concreta, em vez de tentar funcionar como uma carteira digital ou como um aplicativo financeiro para uso pessoal.
Na prática, o aplicativo faz sentido principalmente para negócios que precisam receber clientes no balcão, em eventos, durante entregas ou em atendimentos fora de uma loja fixa. O desenvolvedor é a Adyen N.V., e o aplicativo está na categoria de finanças. Ele é gratuito para instalar, tem classificação PEGI 3 e exige pelo menos o sistema operacional 12. A versão atual é a 1.6.0, e o lançamento ocorreu em 12 de dezembro de 2024.
O ponto mais importante é entender o que ele é e o que ele não pretende ser. Eu não o vejo como substituto completo de um sistema de caixa, de um terminal tradicional ou de uma conta bancária. Ele funciona como uma peça de pagamento dentro de um ambiente de vendas já organizado. Se você procura uma solução para controlar estoque, emitir relatórios, cadastrar produtos ou administrar o negócio inteiro, a experiência provavelmente precisará de outras ferramentas ao lado dele.
O pagamento por aproximação é o centro da experiência
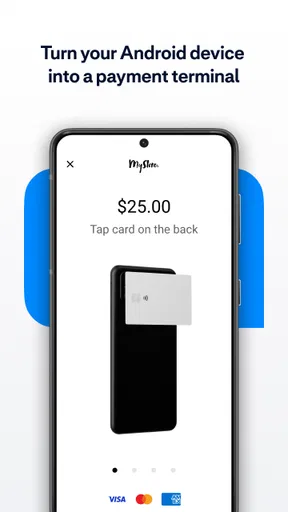
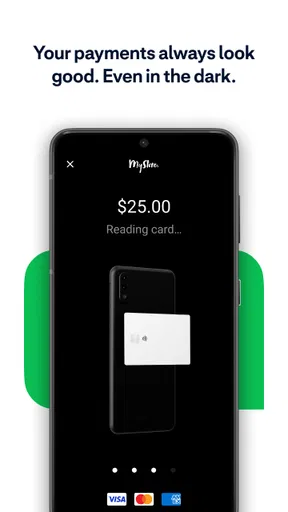
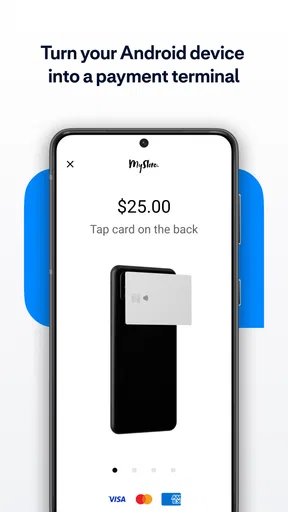
A capacidade que realmente define o aplicativo é aceitar pagamentos sem contato em dispositivos compatíveis, integrados ao aplicativo de ponto de venda. Isso muda o papel do celular ou equipamento usado no atendimento: em vez de apenas registrar a compra, ele pode participar diretamente do momento em que o cliente aproxima o cartão ou outro meio de pagamento compatível.
Para o cliente, a vantagem mais visível é a redução de etapas. Em um atendimento simples, o vendedor registra o pedido no PDV, informa o total e apresenta o dispositivo ao comprador. O cliente aproxima o meio de pagamento, espera a confirmação e segue com a compra. Quando tudo está configurado corretamente, não há necessidade de procurar uma máquina separada apenas para concluir essa parte.
Na minha avaliação, essa integração é mais interessante do que a promessa genérica de “pagar pelo celular”. O valor está em aproximar o registro da venda e a cobrança no mesmo fluxo operacional. Menos equipamentos sobre o balcão podem significar menos cabos, menos troca de telas e menos chances de o atendente digitar novamente um valor já registrado no caixa.
Também existe um ganho de mobilidade. Um pequeno negócio que participa de feiras, atende em uma área externa ou vende em um espaço temporário pode preferir levar um dispositivo compatível a transportar um conjunto completo de equipamentos. Isso não elimina a necessidade de planejamento, mas torna o pagamento mais adequado a situações em que uma estrutura fixa seria exagerada.
Vale a pena ler antes de escolher

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora

Vita Mahjong: uma pausa de estratégia que pede atenção

Pixel Art transforma colorir num ritual solitário que ganha vida ao ser partilhado
Transforme a Previsão do Tempo com The Weather Channel
Hungry Shark Evolution: Ataque testa os limites quando tudo corre mal
O que precisa estar alinhado antes do primeiro atendimento
O aplicativo não deve ser tratado como uma instalação isolada. Antes de colocá-lo diante do cliente, eu confirmaria se o aparelho utilizado é compatível, se o sistema de ponto de venda está preparado para trabalhar com ele e se o fluxo de cobrança foi testado. A maior parte da frustração em soluções desse tipo não aparece durante a instalação; aparece quando o valor chega à etapa de pagamento e a equipe não sabe qual tela usar.
Minha recomendação é fazer um ensaio completo com uma venda de teste: abrir o pedido, conferir o total, iniciar a cobrança, aproximar um meio de pagamento e verificar o resultado no próprio sistema de vendas. Esse procedimento também ajuda a separar dois problemas que costumam ser confundidos: uma falha no registro do pedido e uma falha na aceitação do pagamento.
Outro cuidado prático é decidir quem ficará responsável pelo dispositivo durante o turno. Em uma loja pequena, isso parece óbvio. Em uma equipe maior, vale definir um procedimento simples para entregar o equipamento ao próximo atendente, conferir o estado da tela e evitar que o aparelho fique preso em uma operação incompleta. O aplicativo pode agilizar a cobrança, mas não substitui uma rotina operacional clara.
Eu também deixaria o dispositivo em uma posição confortável para a aproximação. O cliente precisa saber onde encostar o cartão ou o aparelho, e o atendente precisa enxergar a confirmação antes de encerrar a venda. Parece um detalhe, mas a ergonomia interfere diretamente na percepção de rapidez. Um fluxo tecnicamente correto pode parecer lento se o comprador não entende onde deve aproximar o meio de pagamento.
Como a experiência se comporta em um caso cotidiano
Imagine uma cafeteria que utiliza um ponto de venda compatível. Uma pessoa pede uma bebida e um lanche; o atendente lança os itens no sistema, mostra o total e inicia a cobrança no mesmo dispositivo preparado para receber o pagamento sem contato. O cliente aproxima o cartão, o atendente aguarda a confirmação e então entrega o pedido.
Nesse cenário, o benefício não é apenas economizar a ação de pegar uma máquina adicional. O ganho está em manter a sequência mental do atendimento: pedido, total, pagamento e conclusão. Se o sistema estiver bem configurado, a equipe não precisa alternar entre uma tela para conferir o valor e outra para cobrar. Isso reduz uma fonte comum de erro, especialmente em horários de movimento.
Eu considero esse caso mais convincente do que o uso em uma operação que já tem um terminal fixo muito bem posicionado e raramente precisa de mobilidade. Quando o equipamento tradicional já está integrado, é rápido e não atrapalha o atendimento, a troca pode não trazer uma diferença perceptível. O aplicativo ganha força quando a simplicidade física e a flexibilidade de localização importam.
Em vendas externas, o raciocínio é semelhante, mas o teste prévio se torna ainda mais importante. O vendedor precisa saber como iniciar a cobrança sem uma bancada completa, como orientar o cliente e como confirmar que a transação terminou antes de guardar o dispositivo. Eu não adotaria a solução em um evento movimentado sem simular esse percurso com a equipe.
Onde a integração pode economizar tempo
Um detalhe que considero valioso é a possibilidade de reduzir a redigitação do valor. Sempre que o total já nasce no aplicativo de PDV e chega ao momento de pagamento sem ser digitado novamente, há uma oportunidade menor de cobrar uma quantia incorreta. Essa vantagem depende da integração funcionar como esperado, mas é exatamente o tipo de melhoria que aparece repetidamente ao longo do dia.
Há também uma diferença na formação de novos atendentes. Um fluxo mais curto pode ser mais fácil de ensinar, porque a pessoa aprende uma sequência única em vez de memorizar quando deve alternar entre caixa, terminal e confirmação. Ainda assim, eu não confundiria simplicidade com ausência de treinamento. A equipe precisa saber reconhecer uma cobrança concluída, uma operação interrompida e uma situação em que o cliente deve tentar novamente.
Para o responsável pelo negócio, o melhor resultado é operacional: menos pontos de contato e uma experiência mais coerente. Para o cliente, a percepção pode ser apenas a de uma compra que terminou sem demora. Essa discrição é positiva. Um bom sistema de pagamento não precisa chamar atenção; precisa desaparecer dentro do atendimento.
Limitações que eu levaria a sério antes de escolher
A primeira limitação é a dependência de compatibilidade. O fato de o aplicativo estar disponível não significa que qualquer aparelho possa aceitar pagamentos por aproximação. É preciso considerar o dispositivo, o sistema operacional e a configuração do ponto de venda. Como o requisito mínimo é o sistema 12, aparelhos mais antigos podem ficar fora da opção, mesmo que ainda funcionem bem para outras tarefas do negócio.
Essa exigência não é necessariamente um defeito, mas afeta o custo real da decisão. Uma empresa que já possui equipamentos compatíveis pode instalar o aplicativo gratuitamente e aproveitar a estrutura existente. Já quem precisa renovar aparelhos deve avaliar o investimento completo, não apenas o preço de instalação. O aplicativo não cobra pela instalação, mas a operação ao redor dele continua sendo parte da conta.
Também há uma dependência maior do dispositivo escolhido. Em um terminal tradicional, a função de pagamento costuma ser o propósito principal do equipamento. Ao usar um dispositivo compatível com o PDV, o negócio precisa cuidar de bateria, proteção física, atualizações e disponibilidade do aparelho. Se ele estiver sendo usado para várias tarefas, uma falha ou falta de carga pode afetar mais de uma etapa do atendimento.
Eu teria atenção especial a ambientes com grande volume de transações e pouca margem para interrupções. Nesses locais, a solução pode funcionar muito bem, mas a equipe precisa de um procedimento alternativo para quando o dispositivo não estiver disponível. Não é prudente depender de uma única forma de cobrança sem treinar os funcionários sobre o que fazer durante uma falha técnica ou uma operação cancelada.
Outro ponto é que a experiência não será igualmente útil para todos os clientes. O foco está em pagamentos sem contato, portanto o negócio deve verificar se essa modalidade atende ao perfil do público e às formas de pagamento que pretende oferecer. Se seus clientes usam frequentemente outros métodos, o aplicativo pode ser apenas uma parte da estrutura, e não a solução principal.
Quando uma alternativa tradicional pode ser melhor
Eu escolheria um terminal de pagamento dedicado quando a prioridade fosse ter um equipamento separado, sempre pronto para cobrar, com uma função muito clara para a equipe. Essa alternativa pode ser mais confortável para negócios que não querem misturar o dispositivo de atendimento com outras tarefas ou que preferem uma rotina conhecida.
Também consideraria outra solução quando o negócio ainda não tem um ponto de venda compatível. Nesse caso, começar pelo aplicativo pode inverter a ordem natural da decisão: em vez de escolher primeiro o sistema que organiza a operação, a empresa passa a adaptar todo o fluxo para uma ferramenta de cobrança. Para uma loja que está começando do zero, eu avaliaria o conjunto completo antes de decidir.
Por outro lado, se a empresa já usa a plataforma de PDV adequada e quer aproximar o pagamento do registro da venda, a proposta se torna mais lógica. A escolha deixa de ser “um aplicativo contra uma máquina” e passa a ser “qual configuração deixa o atendimento mais simples e confiável?”. Essa é a comparação correta, porque o aplicativo depende do ambiente em que será utilizado.
Quem realmente aproveita melhor a proposta
Eu indicaria a solução para pequenos negócios, equipes de atendimento móvel, vendedores em eventos e operações que valorizam um balcão mais limpo. Ela também pode ser interessante para empresas que já possuem dispositivos compatíveis e querem testar um fluxo de pagamento por aproximação sem começar pela compra de um equipamento dedicado.
O melhor perfil é o de quem consegue manter o processo simples: um pedido entra no PDV, o total segue para a cobrança e o cliente aproxima o meio de pagamento. Quanto mais a operação se beneficia dessa sequência direta, maior a chance de o aplicativo fazer diferença no dia a dia.
Eu seria mais cauteloso com empresas que precisam de uma solução financeira completa dentro do mesmo aplicativo. A categoria de finanças pode criar essa expectativa, mas aqui o foco é bem mais específico. Não o escolheria como ferramenta principal para administrar contas, acompanhar despesas ou substituir um sistema de gestão empresarial.
Também não é minha primeira recomendação para quem não quer lidar com compatibilidade técnica. Se a equipe prefere instalar e usar sem verificar a relação com o PDV e com o dispositivo, uma alternativa mais fechada e dedicada pode reduzir a preparação inicial. A conveniência aparece depois de uma configuração correta; ela não elimina essa etapa.
O que observar durante a adoção
Eu começaria com poucos atendentes e acompanharia o fluxo em situações reais, não apenas em um teste calmo. Observaria quanto tempo a equipe leva para iniciar a cobrança, se os clientes entendem onde aproximar o meio de pagamento e se há confusão entre uma venda pendente e uma venda concluída. Esses sinais mostram mais do que a instalação bem-sucedida.
Também criaria uma pequena lista interna de verificação: aparelho carregado, aplicativo aberto, PDV conectado ao fluxo correto e equipe sabendo confirmar o resultado. Essa lista é uma das formas mais simples de evitar que a tecnologia pareça instável por causa de uma preparação inconsistente.
Outro insight importante é não avaliar a solução apenas pela velocidade de uma transação. O ganho real pode aparecer na redução de passos repetidos ao longo de um turno, na menor necessidade de trocar de equipamento e na facilidade de levar o pagamento até o cliente. Em um balcão parado, isso talvez seja discreto; em uma operação móvel, pode ser decisivo.
O aplicativo tem mais de dez mil instalações, é gratuito e mantém uma proposta bastante concentrada. Eu vejo isso como uma vantagem para quem quer resolver um problema específico, mas não como motivo suficiente para qualquer negócio abandonar o terminal que já funciona. A decisão depende do aparelho, do PDV e do tipo de atendimento.
Minha conclusão sobre Adyen Payments
Depois de olhar para a proposta como ferramenta de operação, minha impressão é positiva, com uma condição clara: ele precisa entrar em um ecossistema compatível. A aceitação por aproximação pode tornar o pagamento mais natural, reduzir a troca entre dispositivos e dar mais liberdade para vender fora de um balcão tradicional.
O aplicativo não tenta ser tudo ao mesmo tempo, e isso é justamente o que o torna útil para o público certo. Eu o recomendaria a quem já tem um ponto de venda preparado e quer colocar a cobrança mais perto do registro da compra. Para quem precisa de gestão completa, de um terminal independente ou de suporte a uma operação ainda não estruturada, eu procuraria primeiro outra base.
Minha dica final é testar o percurso inteiro antes de fazer a mudança: pedido, total, aproximação, confirmação e encerramento. Se essa sequência for clara para a equipe e confortável para o cliente, Adyen Payments pode ser uma escolha prática para modernizar o recebimento sem transformar o pagamento em uma etapa separada do atendimento.
Prós
- Aceita vários métodos de pagamento e moedas em uma única plataforma.
- Oferece ferramentas de prevenção contra fraudes em tempo real.
- Permite acompanhar transações e relatórios com dados detalhados.
- Facilita pagamentos recorrentes e gestão de assinaturas.
- Integra-se a plataformas de comércio eletrônico e sistemas empresariais.
Contras
- A configuração pode ser complexa para pequenas empresas.
- As tarifas variam conforme o método de pagamento e o país.
- Alguns recursos avançados exigem conhecimentos técnicos.
- O suporte pode depender do plano e do contrato comercial.
- Não é uma solução voltada para uso pessoal ou pequenos pagamentos.
Perguntas frequentes sobre Adyen Payments
O que é o Adyen Payments e para que serve?
O Adyen Payments é uma plataforma de pagamentos voltada principalmente para empresas, lojas virtuais e aplicativos que precisam aceitar transações online e presenciais. Ela pode reunir cartões, carteiras digitais, transferências e outros métodos em uma única infraestrutura. Antes de procurar o download, é importante entender que não se trata, normalmente, de uma carteira pessoal para consumidores, mas de uma solução integrada ao sistema comercial da empresa.
O Adyen Payments possui um aplicativo para Android ou iOS?
A disponibilidade de um aplicativo depende do produto Adyen utilizado e do perfil do usuário. A plataforma é conhecida sobretudo por oferecer ferramentas para empresas, painéis administrativos e soluções de pagamento integradas, e não necessariamente por um app de pagamentos destinado ao público geral. Por segurança, recomendamos verificar o desenvolvedor, a descrição oficial e as permissões na Google Play ou App Store antes de instalar qualquer aplicação relacionada.
É seguro usar o Adyen Payments para receber pagamentos?
A Adyen foi desenvolvida para processar pagamentos de empresas e utiliza recursos de segurança, autenticação e prevenção contra fraudes. Ainda assim, a segurança também depende da configuração feita pelo comerciante, da proteção das credenciais e do cumprimento das boas práticas de integração. Nunca compartilhe senhas ou códigos de acesso e confirme se está utilizando canais oficiais. Em caso de cobrança desconhecida, o contato deve ser feito com a empresa responsável pela venda.
Quais métodos de pagamento podem ser aceitos pelo Adyen Payments?
A variedade de métodos disponíveis pode mudar conforme o país, a moeda, o tipo de negócio e a configuração da conta. Em geral, a plataforma oferece suporte a cartões e pode disponibilizar carteiras digitais, transferências bancárias, métodos locais e pagamentos presenciais, quando contratados. Nem todas as opções ficam ativas automaticamente, portanto o comerciante deve consultar a documentação e confirmar quais alternativas estão disponíveis para seus clientes.
O Adyen Payments cobra taxas ou exige uma conta empresarial?
Sim, o uso da plataforma normalmente envolve condições comerciais, tarifas de processamento e possíveis custos relacionados aos métodos de pagamento, ao país e ao volume de transações. Os valores não são necessariamente iguais para todos os clientes e podem depender de uma negociação ou contrato empresarial. Em geral, é preciso criar uma conta comercial e concluir verificações de identidade e negócio antes de processar pagamentos, por isso vale analisar os termos antes da contratação.


